
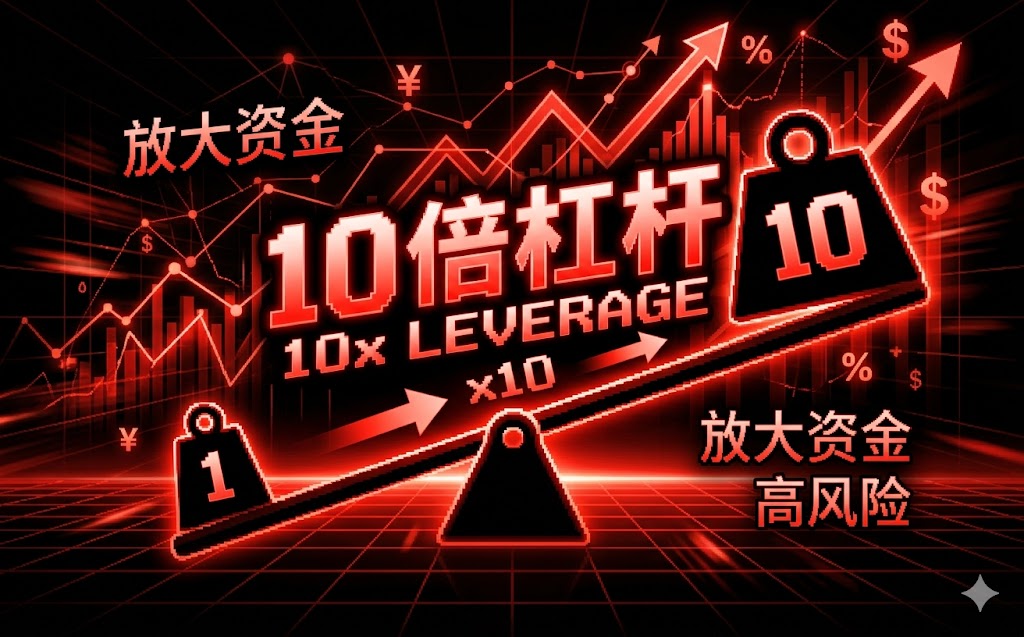
你有没有见过那种说法:利息低、流程快、回报看得见?就像把一辆车装上“加速器”,你以为只是跑得更快,结果却发现刹车也会被放大。低息配资常把“资金回报模式”讲得很顺滑,但现实是,收益与杠杆的关系更像弹簧:拉得越紧,反作用力越大。监管与学术界一直强调杠杆交易可能带来更高的波动与流动性风险。比如国际证监会组织(IOSCO)在关于风险管理的讨论中提到,杠杆与保证金机制会放大市场冲击(来源:IOSCO 相关风险管理研究与报告)。
这也解释了为什么很多投资者在顺风时更敢加码:人会被“局部胜率”诱导,忽略尾部风险。投资者行为研究里常见的观点是,人在盈利阶段更容易出现过度自信,在亏损阶段又可能为了“回本”而做出更激进的决策。低息配资把时间成本降下来,于是更容易形成“更频繁、更依赖杠杆”的习惯;而一旦市场反向,资金回报模式再漂亮也很难对抗损失放大。
常见的资金回报模式大致是:投资者出资金,平台提供杠杆或配资安排,随后按某种约定分配收益、承担费用。但你要留意一个辩证点:看起来“低息”并不等于“低风险”。回报来自两个地方:一是市场波动带来的交易收益,二是费用结构与强制平仓/追加保证金等规则。只要出现流动性紧张或价格跳动,收益分配可能迅速从“正和”变成“挤压”。
从风险研究角度,杠杆交易的关键在于保证金与清算机制。美国金融监管机构和学术论文普遍强调,保证金与清算会导致“非线性”的风险暴露:价格下跌到某个阈值后,连锁反应会让损失加速实现。你在阅读条款或宣传材料时,可以用一句话自查:如果行情突然反向,追加保证金、强平触发点、延迟执行的可能性,是否被讲得足够清楚?这些往往比“年化收益”更重要。
很多时候,投资者不是不知道风险,而是被短期反馈牵引。行为金融里有个很常用的解释:人对收益的敏感程度常常高于对风险的评估;同时,记忆会偏向“刚刚发生的成功”。低息配资的营销往往恰好利用这一点——让你相信自己只是在放大优势。
更值得注意的是群体效应。投资社区里如果不断出现“某某策略又赚了”,新资金会更快涌入,交易活跃度上升;而当行情拐点来临,持仓集中度与杠杆集中度会让回撤更快、更深。这就是投资者行为与收益结构共同作用的结果:不是单个人做错,而是行为叠加导致系统性脆弱。
配资平台违约通常不是突然发生的“剧情转折”,更像是多项压力叠加后的结果。比如资金调度、风控模型失灵、保证金管理不当、对手方风险传染等。一旦出现流动性缺口,平台可能无法按约定履行,从而触发投资者无法按预期退出或对账困难。
那“平台数据加密能力”又扮演什么角色?它不直接决定行情涨跌,但会影响你能否更安全地进行资金与交易指令的传递、账户身份校验与风控数据完整性。权威信息安全框架通常将加密、密钥管理、访问控制视为基础能力。你可以把它理解为“门锁与报警器”:不是保证不被偷,而是决定被偷时你能否及时发现与止损。若平台在加密、日志、权限管理上缺乏透明度,出了问题更难追责与修复。
高频交易通常强调速度与策略执行效率。辩证地说,它可能提升流动性,也可能在某些市场环境下放大短期波动。对普通投资者而言,更现实的影响往往体现在:点差、成交滑点、价格冲击成本可能在高波动时变得更敏感。
把高频交易放进“收益与杠杆的关系”里看,就会发现一个要点:杠杆让你对小幅波动的敏感度上升;而高频环境下的价格变化可能更“碎”、更快到达你的风险阈值。于是同一策略,在低波动期看起来稳定,在高波动期可能快速触发强平或追加保证金压力。你不一定需要懂复杂的交易算法,但需要理解“触发机制的时间尺度”。
如果你只记住一句话:不要只看年化,不要只看利息。把信息变成清单:1)资金回报模式的分配口径、费用明细是否完整;2)配资平台违约时的处置流程与资金隔离/托管安排;3)高频交易背景下的成交执行与风控触发是否有说明;4)平台数据加密能力、访问控制、日志留存是否可核验。稳健的判断不是“永远不冒险”,而是在你承受得起最坏情况之前,不把胜率当成保证。
评论
文中把“低息≠低风险”讲得很到位,尤其是提到收益来自市场波动与费用结构、强平与追加保证金的双重来源。看完才意识到,条款里的阈值比年化更关键。
我喜欢作者用弹簧和加速器的比喻,把杠杆的非线性反作用讲清了。还提到投资者在盈利期过度自信、亏损期为“回本”变激进,这对理解配资的心理链条很有帮助。
关于平台违约那段写得扎实:资金调度、风控模型失灵、对手方风险传染这些都是连锁反应。再加上数据加密与访问控制像“门锁报警器”,强调可追责与可修复,很现实。
高频交易部分提醒了触发机制的时间尺度:波动更碎、更快到达风险阈值,策略在低波动期稳定在高波动期更易被强平。读完会更关注滑点、冲击成本而非只看执行速度。