
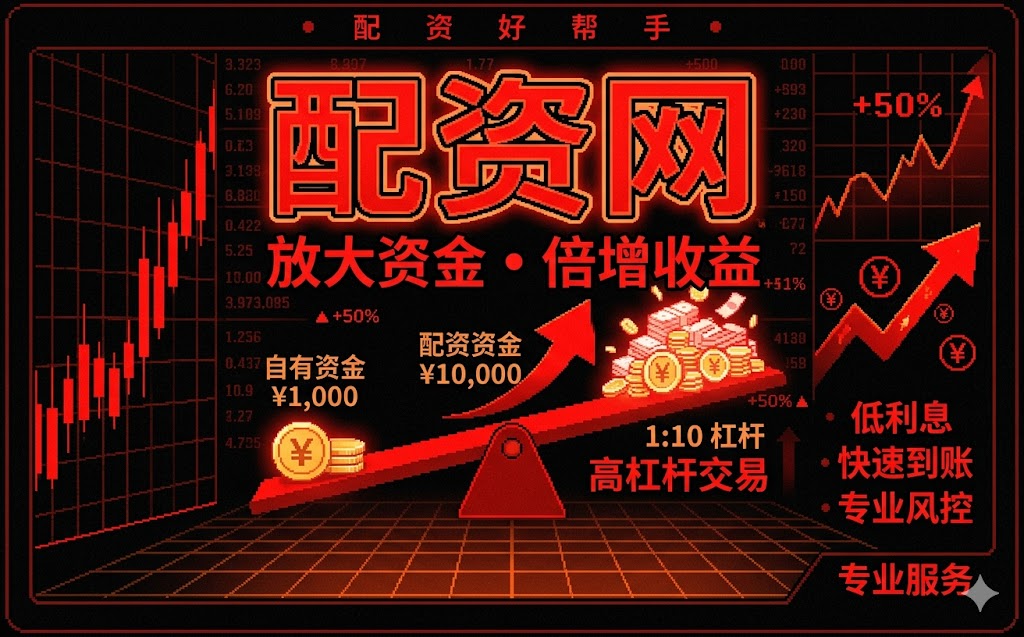
“吾爱股票配资”这事儿,听起来像把资金按比例加成,但它本质是融资结构的选择。配资贷款比例通常会决定你的杠杆倍数:比例越高,你能用的自有资金越少,收益放大当然更爽——同时,亏损也会更“带劲”。你可以把它理解为把风险从“脚下地板”挪到了“脚下弹簧”。
权威视角别嫌枯燥:巴塞尔委员会关于银行资本与杠杆的框架强调,杠杆水平会放大损失并影响金融稳定(BIS, Basel III)。虽然配资平台与银行不同,但“杠杆放大风险”的金融学直觉是一致的。别急着问“那能不能只赚不亏?”——可以,前提是市场一直按你剧本走。
假设你用自有资金A进行配资,贷款占比提高,相当于总资金T= A/(1-贷款占比)。如果标的下跌,风险不是线性,而是跟“你放大的仓位”线性叠加,最后体现为保证金压力、强平或追加资金。高杠杆带来的亏损往往不是“慢慢跌”,而是“跌着跌着就没了选择”。
更直白点:你以为在做交易,实际上在做“流动性与风险承受能力”的考试。市场波动一大,平台风控会先问你:保证金够不够、维持比例达不达标、是否触发清算。真正的敌人是波动率和尾部风险,不是你对K线的信仰。
很多新手并非判断方向错得离谱,而是错在时机:仓位太重、止损太晚、资金缓冲太薄。高杠杆会让小幅回撤快速演变成无法承受的损失,于是你被动“跟市场抢时间”。这也是为什么在金融监管与投资者教育中,杠杆产品被反复强调风险揭示与适当性管理。证监会及相关监管文件长期要求对杠杆风险、流动性风险、可能导致重大损失等进行充分揭示(可参见中国证监会关于投资者适当性管理相关要求)。
把这段话写在脑门上:你亏的往往不是“点位”,而是“可承受的波动窗口”。
谈到平台信用评估,别只看“收益展示”和“口号”。信用评估更像一套“证据链”:资金来源合规性、风控指标体系、保证金与清算机制透明度、历史兑付情况、客服响应与争议处理流程等。一个靠谱的平台会把规则讲清楚,把触发条件写明白,而不是靠“相信我们”。
如果平台把关键指标藏得像藏宝图,风险会在最不需要的时候突然结算。建议你把“可验证的信息”当作硬指标,把“不可核验的承诺”当作软糖:看起来甜,吃多了会牙疼。
区块链技术常被用来做数据上链、不可篡改记录和审计追溯。举例来说,若平台将关键操作与资金流转事件以哈希或链上凭证形式记录,可提升可追溯性,从而在争议发生时提供更完整的证据。学术与产业界普遍将“可审计、可验证”视为区块链的核心价值之一(可参考 Nakamoto 的比特币白皮书,2008)。
但也要慎重:区块链并不自动等于“风控更安全”。链上记录解决的是“账本可信”,不是“市场风险消失”。真正的安全来自流程、风控、资本充足与合规。
你可以用一组对比法则做决策:把“想赚钱”对比“能承受最大回撤”;把“短期操作”对比“资金期限与追加能力”;把“平台口碑”对比“规则可核验性”。当你能回答清楚这些问题,再谈增加资金操作杠杆就不至于被情绪牵着走。
最后送你一句不那么热血但很管用的提醒:配资不是加速器,是放大镜;放大的是收益,也是风险。吾爱股票配资可以研究,但请把慎重评估当作第一交易策略。
参考资料:
1. Basel Committee on Banking Supervision (BIS). Basel III: Finalising post-crisis reforms. 2017.(杠杆与资本框架)
2. 中国证监会:投资者适当性管理相关规定与风险揭示要求。(杠杆风险提示)
3. Nakamoto, S. Bitcoin: A Peer-to-Peer Electronic Cash System. 2008.(区块链可验证账本思想)
互动提问:
1)你知道自己的“最大可承受回撤”是多少吗?
2)配资贷款比例上调时,你更关注收益还是保证金压力?
3)你会如何判断平台信用评估的证据是否可靠?
4)如果区块链技术能提供可追溯记录,你会更安心吗?
5)你准备用什么清单做慎重评估?
评论
文章把“配资比例=杠杆倍数”讲得很直观,还强调亏损会因保证金压力和强平而被加速放大。以前只盯收益展示,现在更警惕节奏问题和尾部风险。
喜欢你用公式T=A/(1-贷款占比)解释杠杆结构,确实比段子更凶。尤其“跌着跌着就没了选择”那段,我觉得是多数人忽略的流动性风险。
平台信用评估那部分很实用:资金来源合规、风控指标、清算机制透明、历史兑付都要可核验。口号再好也不如证据链完整,不然风险会在关键时刻突然结算。
区块链不等于风控更安全,这个提醒很到位。它解决的是账本可信和可审计,不会消失市场波动。若能提供可追溯记录,我会更安心,但仍会把流程和资本充足放第一位。