
配资亏损往往不是单一失误,而是多环节联动失效:一是杠杆放大后,回撤速度超过资金缓冲;二是“资金管理机制”缺位,仓位、止损、补仓触发条件不成体系;三是数据分析停留在方向判断,忽略波动率变化与流动性冲击。学术与监管报告普遍强调,杠杆交易的核心风险在于“损失速度与追加保证金压力”。例如,金融稳定相关研究与巴塞尔框架讨论了杠杆与波动对风险暴露的放大效应(可参考 BIS 关于杠杆与风险传导的材料)。
因此,与其反复问“为什么跌了”,不如先问:我的保证金能否覆盖最坏情景?我的止损是否在波动率上升时仍可执行?我的资金到位与结算流程是否会造成交易时点错配?
一个可落地的资金管理机制通常包含:仓位上限、单笔最大亏损、组合最大回撤、保证金缓冲、补仓与降杠杆触发条件。可把它类比为风险预算(Risk Budgeting):你不是“决定赚多少”,而是“决定最多亏多少”。当配资杠杆提高,单日波动导致的账户净值变化更敏感,此时单笔风险更要收敛。
这些做法不保证盈利,但能显著降低“亏到需要追加资金才会继续”的概率。
有效的数据分析至少回答三件事:市场是否处于高波动区间?流动性是否会让止损失效?你的策略收益是否随波动率变化而退化?在量化研究中,波动率与风险价值(VaR)常用于刻画尾部风险;同时,订单簿深度与成交滑点会改变真实盈亏。
你可以用简化框架:一是用历史波动率(如滚动标准差或GARCH估计)评估当前“风险定价”;二是用成交量与价差衡量流动性;三是把策略的预期收益与波动率上升后的风险成本对齐。若你的止损点在流动性变差时会被“滑点吞噬”,那止损规则本身就需要重构。
波动率交易并不等同于押方向。常见思路包括:当波动率显著偏离均值时,评估均值回归的概率;或用期权/波动率衍生品进行对冲(如“买波动/卖波动”策略取决于隐含波动率相对历史波动率的定价差)。即使你不做复杂衍生品,现货/合约也能用波动率信号辅助仓位与止损。
关键在于:波动率上升时,杠杆造成的保证金需求也会上升。若配资平台或自身规则对追加保证金响应存在滞后,你的策略即使方向对,也可能因为资金链压力而被迫离场。
平台杠杆使用方式通常包括杠杆倍数、保证金比例、维持担保比例、清算/减仓触发条件、计息与费用结构等。许多人只关注“倍数”,却忽略了维持规则。维持比例越紧、触发越快,账户对短期波动的容忍度越低。
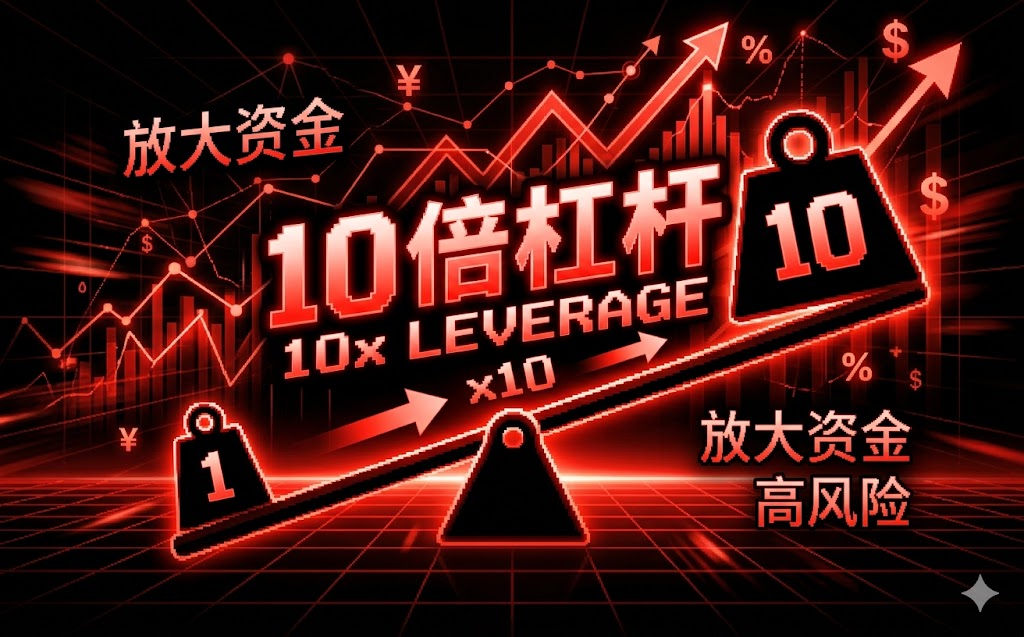
建议你把平台条款拆成“可计算变量”:例如维持担保比例阈值是多少?清算价/强平规则如何确定?费用在持有期间如何计提?这些都会影响杠杆投资回报的净值分布。权威角度可参考监管机构对高杠杆风险管理的原则性要求,强调信息披露、风控机制与客户适当性管理。
“资金到位”的过程不只是到账通知。你需要确认:到账时间是否与交易撮合时间同步?是否存在分批放款或延迟划转?若行情在资金未到前快速波动,后续入场成本可能显著抬升,导致你原本依赖的风险预算失效。
因此,在实盘前就要把资金路径与交易计划对齐:预估从申请到可用资金的时间窗口,结合市场波动设定入场条件与备用方案。
杠杆会改变收益与风险的形状。你可以用“杠杆净回报 =(投资收益 - 费用 - 利息)- 可能的被动减仓损失”来思考,而不是只看名义收益率。尤其在高波动期,尾部损失与强平风险往往压过中位数收益。
当你把数据分析、波动率交易思路与平台杠杆规则贯通后,回报评估会更真实:你的策略是否在波动率上升时仍能维持可接受的保证金水平?你的风控规则是否能在流动性变差时仍有效?这才是从“配资亏损原因”走向“风控闭环”的关键。
评论
文章把“亏损链条”的断点从交易本身转到前置假设,我很认同。尤其是提到损失速度和追加保证金压力,这比只问“为什么跌了”更有抓手。
喜欢文中“风险预算”那段,把资金管理机制具体化成仓位上限、单笔最大亏损、组合回撤和触发条件。对照自己的止损,我发现确实太依赖情绪。
数据分析部分讲波动率和流动性比方向判断更关键,这点对量化入门很重要。若止损在滑点恶化时失效,规则本身就该重构。
平台杠杆不仅看倍数,还要拆清维持担保比例、清算减仓触发和计费结构。再加上“资金到位时点错配”,让人意识到胜率可能被流程拖垮。